以太坊质押量创新高,Solana 质押同破纪录
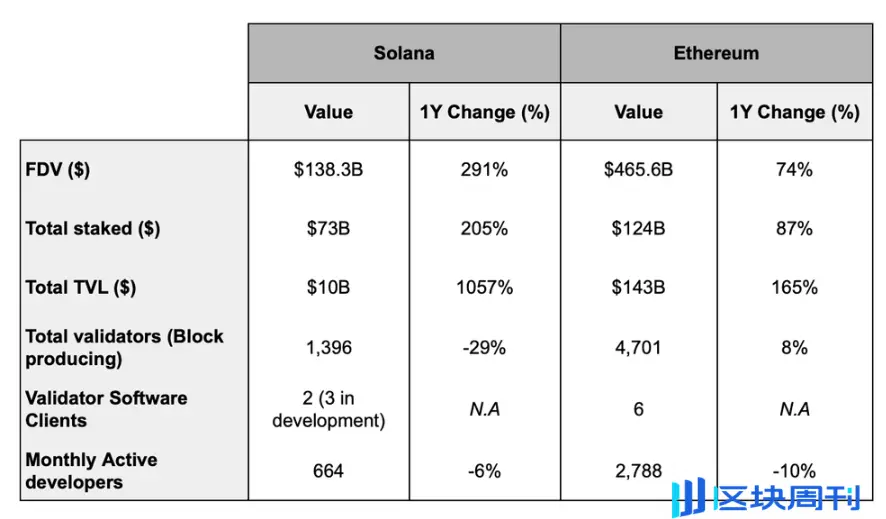
据 The Block 报道,Bitwise 的一份季度报告里给出了两组数据:以太坊在第三季度被质押的数量达到 43.8 million ETH,接近全网供应量的 36%;同一时期 Solana 的质押量也创下纪录,来到 440.5 million SOL。质押规模一边创新高,另一边以太坊的质押收益率掉到了 2.63%。
不少人看到这种数字,第一反应是「质押的越多,说明参与的人越多」。这个判断其实只对了一半。质押量上涨和收益率下滑,往往是同一件事的两面:参与的人多、分奖励的人多,单位份额能拿到的回报自然被摊薄。把两条链摆在一起比的时候,还有个更容易被忽略的地方——它们的质押机制压根不是一回事,收益率数字没法直接对着看。
下面把这份报告里的数据拆开讲:质押量为什么涨、收益率为什么跌,顺便把什么是Solana链、它在质押上和以太坊差在哪说清楚,最后列几个普通读者看这类数据时容易踩的理解误区。
Bitwise 报告到底提了哪些数字?
先说清楚这份报告的性质。它是 Bitwise 出的季度性观察,属于机构自己整理的数据快照,不是链上实时跳动的仪表盘。所以里面的数字反映的是某个统计区间结束时的状态,和你在区块浏览器上现查到的会有出入,这很正常。
报告里最核心的两组数据:以太坊质押量 43.8 million ETH,接近全网供应量的 36%;Solana 质押量 440.5 million SOL,同样是历史纪录水平。另外还有一个容易被忽略的数字——以太坊的质押收益率在第三季度降到 2.63%。
质押量创纪录和收益率下滑出现在同一份报告里,本身就是个值得琢磨的组合。它说明这两件事之间大概存在关联,而不是各自独立发生的。
什么是Solana链?它和以太坊差在哪?
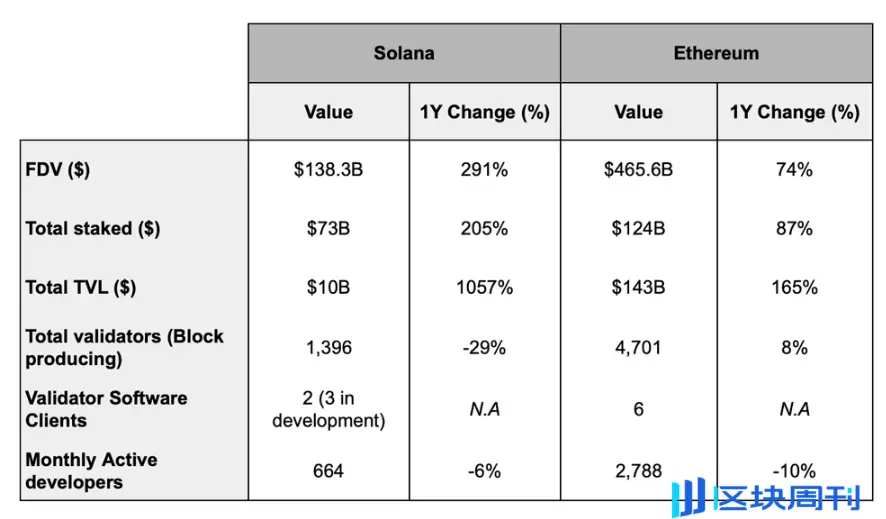
搞清楚什么是Solana链,是理解那 440.5 million SOL 的前提。简单说,它是一条主打高性能的公链,设计上追求出块快、单笔手续费低,定位偏向高频、小额、需要即时反馈的场景。以太坊的路线不同,它更看重去中心化和安全性的平衡,代价是主网处理速度慢、费用波动大,很多高频需求被挪到了二层网络上。
这个底层差异,直接决定了两条链的质押玩法不一样。
两条链的验证方式有什么不同
以太坊走的是权益证明路线,想参与出块和验证,需要把资产锁定在网络里,早期门槛不低,后来出现了一堆质押服务把门槛拆小,普通人才方便参与。Solana 同样是权益证明,但它的验证节点数量、硬件门槛和委托方式跟以太坊不是一个路子,把资产委托给验证者是很主流的参与方式。
质押的收益是从哪来的
以太坊的质押回报,主要来自区块奖励、交易优先费,以及和区块排序相关的那部分收入。Solana 这边,通胀增发出来的奖励占的比重更高,优先费是补充。来源结构不同,就决定了同一个百分点的收益率,含金量未必一样,拿两边的数字直接比大小,容易得出错误结论。
质押收益率为什么会掉到 2.63%?
收益率的算法其实不复杂:网络在某个周期里发出去的奖励总量,除以参与质押的资产总量。分子变动不大的情况下,分母涨了,收益率自然往下走。第三季度以太坊质押量冲到 43.8 million ETH,接近供应量的 36%,分母被撑得很大,2.63% 这个数字就不难理解了。
还有一层原因容易被忽略:链上活动本身也在影响奖励结构。交易活跃、手续费收入高的时候,优先费那部分能补上来一些;活动冷下来,这块收入就缩水。所以收益率的变化,有时反映的不是质押人数,而是网络用得多不多。
把收益率当成一个单向的好坏指标,是最常见的误读。它更像一个温度计,量的是资金参与度和网络使用强度之间的相对关系。
Solana 质押量破纪录说明什么?
440.5 million SOL 是个创纪录的量级。质押量高,意味着这部分资产被锁定在网络里,短时间内不会在市场上自由流通。但要注意,「被锁定」和「价格会怎么走」是两件事,前者是链上事实,后者谁也说不准,这份报告也没有给出任何方向性判断。
同期另一篇报道提供了另一个观察角度:有原本把 Solana 当作财库资产持有的上市公司,选择把手里的持仓全部卖出,转而用现金去做股份回购。这说明机构对 Solana 的态度本身就不统一——有人在增加质押,有人在清空退出。同一时间还有报道提到,摩根大通把面向机构客户的 JPM Coin 放到以太坊上运行,用的是账户里的美元做支撑,结算速度快、一周七天都能用;也有资产管理机构继续递交比特币相关产品的申请文件,产品线里依然没有 Solana 和 XRP 的现货产品。这些动作说明,机构在以太坊和 Solana 上的做法并不一致,不能混着看。
看这类数据容易踩的三个误区
误区一:把质押量当方向信号
质押量涨,只能说明参与锁定的人多了,它既不是涨的理由,也不是跌的理由。把链上数据直接翻译成方向判断,是很多新手最常犯的错。
误区二:拿两条链的收益率直接比大小
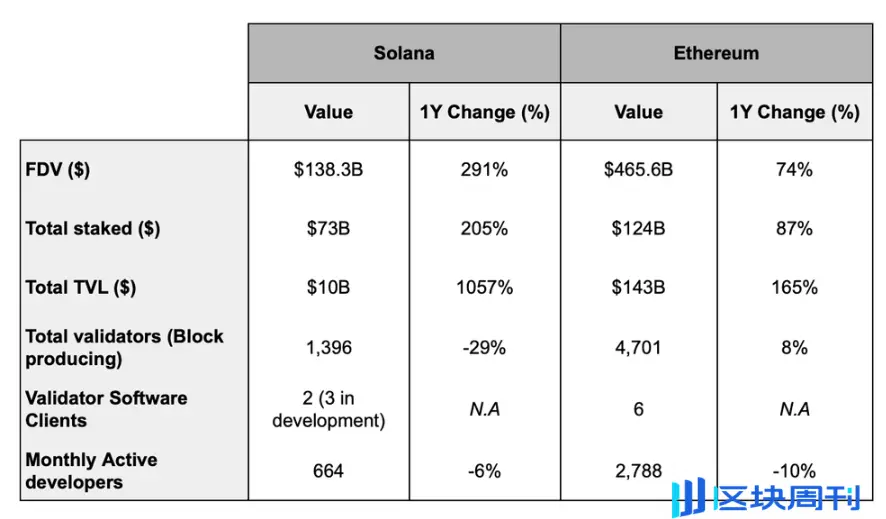
以太坊的 2.63% 和 Solana 的质押收益率放在一起比,本身就不太成立。两条链的通胀模型、奖励来源、解锁规则都不一样,数字背后的东西不是同一个东西。
误区三:忽略退出的时间成本
质押进去容易,想出来往往要等。以太坊有退出队列,Solana 的委托解除也有自己的周期。做任何安排之前,先把「多久能拿回来」这件事弄清楚。
结语:质押规模创纪录,收益率却在往下走
把 Bitwise 这份报告的数据连起来看,结论并不复杂:以太坊质押量到 43.8 million ETH、接近供应量 36%,Solana 质押量到 440.5 million SOL,两条链的参与度都在往上走;与此同时以太坊质押收益率降到 2.63%。规模上去、单份回报变薄,是同一个机制的两端,不是矛盾。至于什么是Solana链、它和以太坊在质押上的差别,记住一句话就够了——机制不同,数字不能横着比。
本文基于公开媒体报道整理,仅作信息参考,不构成任何投资依据,内容以原文为准。